 0574-87862725

政策分享 | 解读国家对进口电池产品消费税政策的调整
2026年8月28日,海关总署发布第126号《关于公布有关电池产品对应海关商品编号的公告》(简称126号公告),对燃料电池、锂离子蓄电池、钠离子蓄电池、固态蓄电池,以及钙钛矿电池、砷化镓电池、其他材质的叠层电池等光电池对应的税则号列进行了拆分,增列第九第十位(见附件1),以配合执行财政部、海关总署、税务总局 2026 年7月16日发布的第 20 号《关于调整部分电池消费税政策的公告》(简称20号公告,2026年9月1日起实施)。
(一)自 2026 年 9 月 1 日起,对无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池、全钒液流电池按照 2% 税率征收消费税;自 2027 年 9 月 1 日起,对上述电池产品按照 4% 税率征收消费税。
(二)自 2027 年 4 月 1 日起,对光伏电池按照 2% 税率征收消费税;自 2028 年 4 月 1 日起,对光伏电池按照 4% 税率征收消费税。
(三)自 2026 年 9 月 1 日起至 2028 年 12 月 31 日,对钠离子电池、固态电池、燃料电池及光伏电池中的钙钛矿电池、叠层电池、砷化镓电池免征消费税。
(四)享受减免税政策的产品应当符合国家标准;首次申报减免前须取得 CMA 认证检测机构出具的检测报告。
(五)纳税人外购、委托加工收回或进口已税电池用于连续生产应税电池的,按领用数量计算抵扣消费税。
(六)纳税人自产自用应税电池用于连续生产应税电池的,按领用数量不征收消费税。
早在2015年1月,财政部、国家税务总局发布财税〔2015〕16 号文件,自2月1日起对电池产品在生产、委托加工、进口等环节征收消费税,税率4%;同时对无汞原电池、金属氢化物镍蓄电池(又称“氢镍蓄电池”或“镍氢蓄电池”)、锂原电池、锂离子蓄电池、太阳能电池、燃料电池、全钒液流电池免征消费税;对铅蓄电池按4%征收消费税的政策延迟至2016年1月1日起执行。
此次国家对电池产品消费税的调整,网络上有一种“成熟电池恢复征税、前沿技术继续免税”的核心观点。分为以下三种情况:
(一)成熟电池恢复征税:
无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池(固态电池除外)、全钒液流电池、光伏电池中的太阳能电池等产品,技术成熟,取消免征消费税的税收政策。其中,太阳能电池从2027年4月1日起按2%计征消费税,从2028年4月1日起按4%征收消费税。其他电池从2026 年 9 月 1 日起按2%征收消费税,至2027年9月1日税率进一步提高到4%。
(二)前沿技术继续免税:
钠离子电池、固态电池、燃料电池,以及光伏电池中的钙钛矿电池、叠层电池、砷化镓电池等产品,属于前沿技术,免征消费税,直至2028年12月31日。
(三)其他光伏电池(例如,晶硅电池)
从2027年4月1日起按2%计征消费税;从2028年4月1日起按4%征收消费税。
根据20号公告第四条,享受减免税政策的产品首次申报减免前须取得 CMA 认证检测机构出具的检测报告,以证明产品符合国家标准。CMA 认证检测机构,全称为“中国计量认证”(China Metrology Accreditation),是根据《中华人民共和国计量法》设立的强制性行政许可制度。只有取得了 CMA 资质的机构,其出具的检验报告才具有法律效力。根据《国家税务总局关于电池消费税征收管理有关事项的公告》(国家税务总局公告2026年第16号)(详见附件)第四条“纳税人可以按类别取得享受减免消费税政策的电池产品符合相应国家标准的检测报告,并在检测报告后附该类产品明细清单。明细清单的货物名称、规格、型号应当与会计核算、销售发票内容相一致。未取得检测报告的电池产品,不得享受减免税政策”的规定,对于检测报告的审查,是在国内生产、委托加工和销售环节。
从126号公告所列电池产品的应用场景来看,此次消费税政策调整,可能会影响到无人机、便携式电源、动力电池厂、储能集成商、燃料电池电站、数据中心、光伏电池等方面的生产商和服务商。(具体税务操作部分详见附件)
(一)商品归类要准确
燃料电池虽然名叫“电池”,但不按电池归类,而按发电设备归入8501。
(二)申报要素要明确
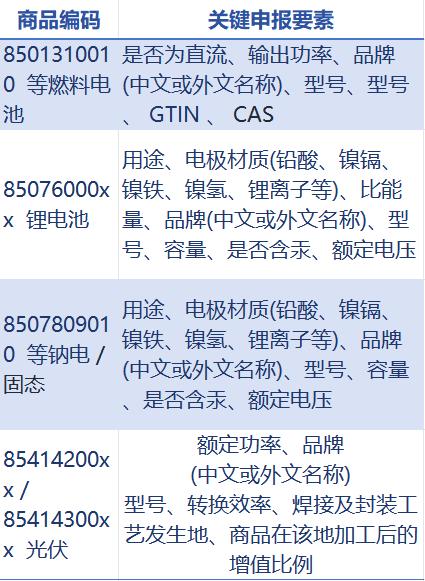

(三)商品范围要辨析
1.固态电池。根据GB/T 43568-2026,只有液态电解液质量占比低于 5%,同时通过 120℃ 真空环境连续 6 小时烘烤测试、失重率不超过 0.5% 的产品,才可合规标注为“全固态电池”。目前,蔚来 ET9、上汽 MG4、广汽昊铂、奇瑞等厂商量产装车的所谓“固态电池”基本都是混合固液,不属于免征消费税的商品。
2.光伏电池。指利用光伏效应将太阳辐射能转换为电能的器件(注意:这里使用的词汇是“器件”,海关的商品编码是85414“光敏半导体器件,包括不论是否装在组件内或组装成块的光电池”)。光伏电池不包括用于太阳能发电储能用的蓄电池。太阳能发电储能用的蓄电池有五大类型,分别为:磷酸铁锂蓄电池、 钠离子蓄电池、全钒液流电池、 铅酸蓄电池和固态电池。
五、其他建议
对电池产品调整消费税的政策,目前对海关尚属新政、需要消化,且相配套的国家标准还不是很齐全,政策执行初期会出现一些误解。建议相关企业用好12360全国海关通关服务热线、海关总署官网的业务咨询等渠道,避免 因盲目申报造成的合规风险。